老舗中堅証券として対面コンサルティングに定評がある丸三証券において、安定したインカム収入を求めるシニア層や退職世代を中心に根強い提案を受けているのが「フレキシブル・インカム」戦略を採用した債券投資信託です。世界的な金利水準の変動が続く2026年の投資環境下で、手堅い配当利回りを期待して資産運用の窓口で相談する投資家が増加しています。
しかし、表面的な分配金の高さだけで購入を決めてしまうと、思わぬ元本割れや為替変動の直撃を受ける落とし穴が存在します。本稿では、最新の運用データ、実際のコスト構造、投資家のリアルな口コミを徹底取材し、プロの客観的視点からその実態と投資判断の基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:フレキシブル・インカムは世界中の多種多様な債券へ機動的に投資する仕組みだが、高利回りの背景には信用リスクや為替リスクが内包されている。
- 要点2:対面営業ならではの手数料(購入時手数料や高めの信託報酬)がリターンを押し下げる要因となっており、毎月分配型では元本払戻金(特別分配金)による元本毀損に注意が必要である。
- 要点3:安定的な定期収入を最優先する富裕層には選択肢となる一方、トータルリターンを最大化したい積立投資家やコスト重視層には慎重な見極めが求められる。
【2026年最新】丸三証券のフレキシブルインカムは本当に稼げる?利回りと分配金の実績を解剖
投資家が最も関心を寄せるのは「実際にどれだけのインカムが得られ、トータルで利益を出せるのか」という点に尽きます。丸三証券で取り扱われるフレキシブル・インカム型ファンドは、主に世界の国債、投資適格社債、ハイイールド債、新興国債券、モーゲージ証券などを市場環境に応じてプロが機動的に配分変更(アロケーション)する運用手法を採っています。
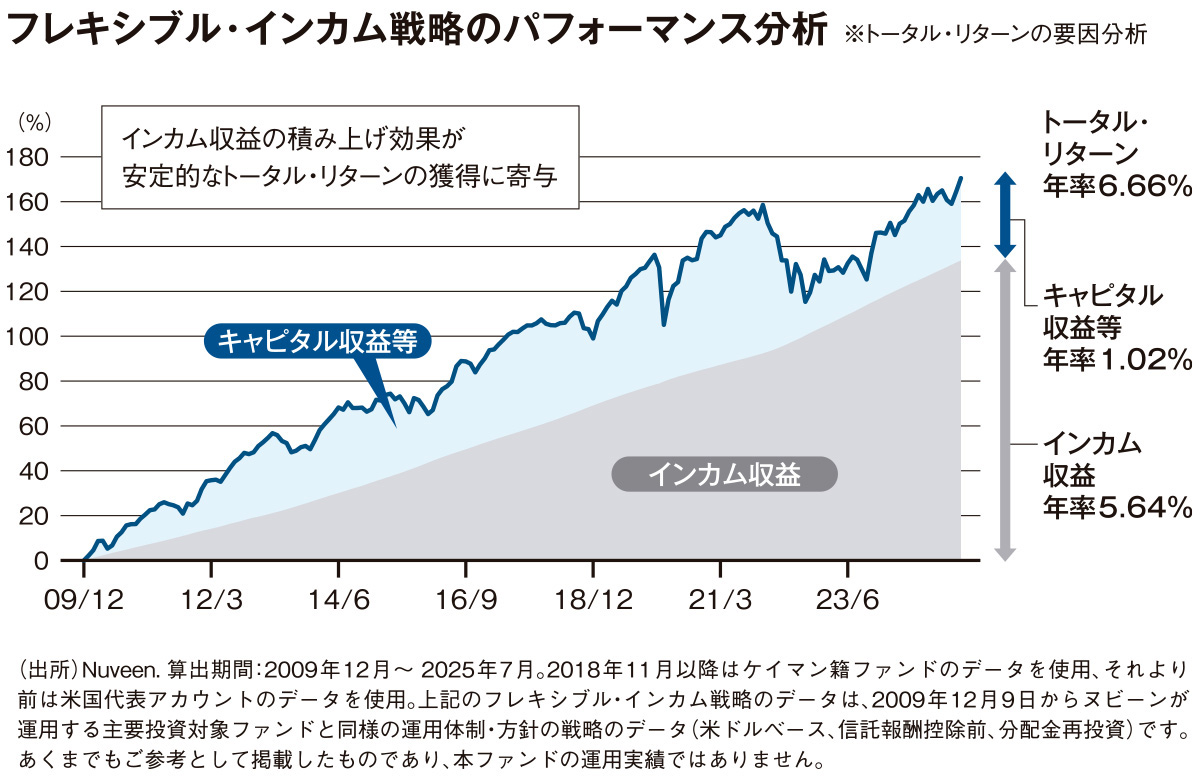
現在提示されている丸三証券のフレキシブルインカムの利回りは、為替ヘッジなしコースや高利回り社債を厚めに組み入れた設計の場合、年率換算で約4.5%〜7.0%前後の水準を示しています。定期預金の金利と比較すれば極めて魅力的な数値に見えますが、このリターンには為替変動リスクとクレジットスプレッド(信用リスクの上乗せ金利)が強く反映されている点を見逃してはなりません。
直近の丸三証券におけるフレキシブルインカムの分配金実績を調査すると、安定して毎月または隔月で分配金が支払われている銘柄がある一方、ファンドの純資産総額や基準価額が調整局面にある時期には、実質的に投資元本を削って支払う「元本払戻金(特別分配金)」が含まれているケースが散見されます。受け取る現金の多さだけで「稼げている」と錯覚せず、トータルリターン(基準価額の増減+累積分配金)で実績を評価する姿勢が不可欠です。
債券ファンドの仕組みと基準価額推移|市場環境が及ぼす影響
フレキシブル・インカムの最大の特徴は、単一の債券セクターに縛られない柔軟なポートフォリオ構築にあります。一般的な国債ファンドは金利上昇局面に極めて脆弱ですが、債券ファンドにおけるフレキシブルインカムの仕組みは、金利上昇時にはデュレーション(金利感応度)を短縮し、景気回復期にはハイイールド債やバンクローンの比率を引き上げることで、下値耐性と高い利回りの両立を追求します。
過去数年におけるフレキシブルインカムファンドの基準価額推移を振り返ると、米連邦準備制度理事会(FRB)や日本銀行の金融政策の転換、急激な為替レートの変動期に大きな価格変動を経験しています。特に円高が急速に進行した局面では、為替ヘッジを行っていないコースを中心に基準価額が一時的に10%以上の調整を強いられる場面もありました。
債券ファンドでありながら株式に近い値動きを見せる局面があるのは、高利回りを獲得するために組み入れている低格付け社債や新興国債券の市場価格が、世界景気の後退懸念に敏感に反応するためです。元本保証の金融商品ではないという前提を明確に把握しておく必要があります。
丸三証券の投資信託手数料と信託報酬を徹底比較
対面証券である丸三証券を通じてフレキシブル・インカムを購入する場合、ネット証券で低コストインデックス投信を買い付けるケースと比較して、コスト構造に大きな違いが生じます。資産形成の成否を分けるコスト要因を詳細に比較したデータは以下の通りです。
| 費用項目 | 丸三証券(対面・窓口基準) | ネット証券・インデックス債券相場 | 編集部の見解・評価 |
|---|---|---|---|
| 購入時手数料 | 最大2.20%〜3.30%(税込) | 0円(ノーロードが主流) | 初期コストが高く、初年度のリターンを大幅に圧迫する要因。 |
| 信託報酬(年率) | 年1.40%〜1.80%前後(税込) | 年0.10%〜0.50%程度 | アクティブ運用・複数ファンド配分のため保有コストは高水準。 |
| 信託財産留保額 | なし〜解約時0.1%〜0.3% | なし(0円)が多い | 短期売買を防ぐ設計だが、途中解約時の実質的なコストになる。 |
| コンサルティング価値 | 担当者による対面フォロー・助言あり | 自己完結型(窓口相談なし) | 相場急変時に担当者と相談できる安心感をどう評価するかが分岐点。 |
フレキシブルインカムの信託報酬を比較すると、年1.5%を超える水準はインデックス型ファンドの10倍以上に達します。これは世界的な有力運用会社(PIMCOやアライアンス・バーンスタインなど)の高度な運用リサーチと、販売会社である丸三証券への代行手数料が含まれているためです。投資信託における手数料負担は確実に投資家の確定損失となるため、このコスト差を上回るアクティブ運用の超過リターン(アルファ)が出ているかを冷徹に見極める必要があります。
【実態検証】投資家のリアルな評判とネット上の反応
金融コミュニティやSNS、知恵袋などの丸三証券の資産運用に関するネットの反応を多角的に分析すると、利用者の属性によって評価が真っ二つに分かれています。
好意的な意見を寄せる層の多くは、60代から80代のリタイアメント層です。「退職金の預け先として毎月決まった分配金が振り込まれ、年金の補填として重宝している」「担当者が定期的に自宅や電話で運用の現状を報告してくれるため、PC操作が苦手でも不安が少ない」という声が目立ちます。特に、地方都市の富裕層にとっては、担当営業員との人間関係や信頼感が商品選択の決め手となっています。
一方で、インターネットネイティブ世代や投資経験の長い個人投資家からは、丸三証券のフレキシブルインカムに対するデメリットとして手厳しい指摘が相次いでいます。「購入手数料で3%近く引かれ、初年度は分配金をもらっても手数料負けしている」「相場が荒れたときに基準価額が大きく下がり、分配金の大部分が元本の払い戻しになっていた」「ネット証券で買える類似の低コスト債券ETFで十分代替可能」といった、手数料効率と実質利回りに対するシビアな指摘です。
一般には語られない「隠れたリスク」と誤解の真相
営業資料や目論見書を熟読しなければ見落としがちなフレキシブルインカムの隠れたリスクとして、以下の3点が挙げられます。
第1に、「債券だから預金代わりに安全」という誤解です。ファンド内でハイイールド債や劣後債を多く保有している場合、世界的な金融ショック時には株式と同等レベルの急落リスクを抱えます。発行体のデフォルト(債務不履行)リスクが集中すれば、元本回収が困難になる事態も想定されます。
第2に、為替リスクの非対称性です。「為替ヘッジなし」を選択した場合、円安時には為替差益が上乗せされて基準価額が上昇しますが、ひとたび日米金利差の縮小などで急激な円高に振れた場合、債券の利子収入を吹き飛ばす規模の基準価額下落を引き起こします。
第3に、「毎月分配金=利益」という心理的錯覚です。行動経済学における「メンタル・アカウンティング(心の会計)」により、投資家は口座に現金が振り込まれると運用が成功していると錯覚しがちです。しかし、基準価額が購入時より下落している状態での分配金は、自分の預けた元本が払い戻されているに過ぎず、税制上非課税の元本払戻金であっても資産総額は確実に目減りしています。
解約時の注意点と償還日・出口戦略のポイント
保有中のファンドを換金したい場合、丸三証券の投資信託における解約手続きと償還日のルールを正確に理解しておくことが肝要です。
フレキシブル・インカムのような海外資産を組み入れた投資信託は、解約注文を出した当日の基準価額ではなく、翌営業日または翌々営業日の基準価額が適用される「ブラインド方式」が採用されています。市場が急変して慌てて解約を出しても、想定外の安値で約定するリスクがあります。さらに、外貨建て資産の換金や海外市場の休業日が重なると、受渡日までに1週間前後の日数を要します。
また、ファンドにはあらかじめ運用期間(信託期間)が定められており、満期となる「償還日」が設定されている銘柄と「無期限」の銘柄があります。信託期間が迫っているファンドや、純資産総額が極端に減少して運用継続が困難になったファンドは、運用会社の判断で繰上償還されるリスクがあるため、年1回の運用報告書で純資産規模の推移を必ず確認してください。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
2026年現在の金融環境を踏まえ、丸三証券のおすすめ投信の候補としてフレキシブル・インカムを検討すべき投資家と、別の選択肢を模索すべき投資家の境界線を提示します。
✅ フレキシブル・インカムへの投資が向いている人
- 定期的なキャッシュフローを重視する年金世代:元本全体の最大成長よりも、数ヶ月ごとの安定した現金受け取りを最優先したい人。
- 対面での手厚いサポートを求める人:相場の暴落時や経済危機時に、担当者と直接相談しながら保有を継続したい人。
- 自分で資産配分を変更するのが面倒な人:世界の金利動向に応じた債券の入れ替えをプロのファンドマネージャーに一任したい人。
❌ 購入を見合わせる・慎重に検討すべき人
- 資産の最大化を目指す現役世代(20代〜50代):複利効果を最大化したい積立投資家にとって、分配金の支払いは税金と機会損失の二重苦となります。
- コスト意識の高い投資家:購入手数料2%台や信託報酬1.5%前後のコストを許容できず、ネット証券で超低コスト投信や米ドル建て生債券を直接買える人。
- 元本割れを絶対に避けたい人:値動きの大きさに耐えられず、預貯金や個人向け国債のような元本確保型の安全性を求める人。
【丸三証券のフレキシブル・インカム】に関するよくある質問(FAQ)
Q1:丸三証券のフレキシブル・インカムはNISA(少額投資非課税制度)の対象ですか?
A1:ファンドの設計によって異なります。信託期間が無期限または長期で、毎月分配型ではなく年1回〜2回決算型であれば「成長投資枠」の対象となる場合があります。ただし、毎月分配型の投資信託はNISAの成長投資枠から除外されているため、購入前に必ず担当者または公式サイトの取扱一覧で非課税対象か確認してください。
Q2:特別分配金(元本払戻金)が出ているか確認する方法はありますか?
A2:取引報告書や丸三証券のオンライントレード画面で確認できます。分配金の内訳に「普通分配金」ではなく「元本払戻金(特別分配金)」と記載されている場合、その分は運用益ではなく元本の払い戻しです。個別元本も同額だけ引き下げられます。
Q3:途中で解約した場合、手数料やペナルティは発生しますか?
A3:多くのファンドではいつでも中途解約が可能ですが、銘柄によっては「信託財産留保額(基準価額の0.1%〜0.3%程度)」が差し引かれます。また、購入時に支払った販売手数料は戻らないため、短期間での売買はトータル損益でマイナスになりやすい点にご注意ください。
まとめ:2026年以降の資産運用で失敗しないための判断基準
丸三証券が提供するフレキシブル・インカム戦略の債券ファンドは、世界中のプロフェッショナルが機動的に運用する優れた仕組みを持つ一方で、対面販売特有の手数料負担や、金利・為替の変動に伴う元本割れリスクを内包しています。
目先の分配金利回りや「債券だから手堅い」という営業トークに惑わされることなく、信託報酬を含めたトータルリターン、自身のライフプランにおける投資目的、そして許容できるリスクの範囲を冷静に照らし合わせることが、後悔のない資産運用を実現するための決定的な鍵となります。 (出典: 丸三 証券 フレキシブル インカム(Yahoo!ニュース))