スタートアップの急成長や大手企業の報酬体系多様化に伴い、給与や役員報酬に加えて「新株予約権(ストックオプション)」を付与されるビジネスパーソンが急速に増えています。しかし、社内通知や契約書に書かれた「権利行使」という言葉の意味を正確に把握し、その裏に潜む法的手続きや税務上のリスクまで理解している人は決して多くありません。
「株の行使」とは、単に利益を受け取るボタンを押すような単純な作業ではなく、あらかじめ定められた価格で自社株を買い取る正式な法的手続きです。行使するタイミングや税制区分の理解を誤ると、手元に現金がないにもかかわらず数百万円単位の税金が課される事態や、上場延期によって投じた購入資金が凍結されるといった深刻なトラブルに直面します。権利行使の基本構造から、2026年最新の税制を踏まえた利益計算、後悔しないベストな実行タイミングまで、現場の実態を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株の行使とは、あらかじめ決められた「行使価額」を会社に払い込み、新株予約権を実際の株式へと転換する法的手続きを指します。
- 要点2:税制適格と税制非適格の差により、行使時の給与所得課税(最大約55%)か売却時の譲渡所得課税(20.315%)かで手取り額が大幅に変動します。
- 要点3:未上場時の拙速な行使は資金固定化や失効のリスクを伴うため、上場承認の確度やベスティング条件を精査した戦略的判断が不可欠です。
【基本解説】株の行使とは何か?新株予約権とストックオプションの基礎構造
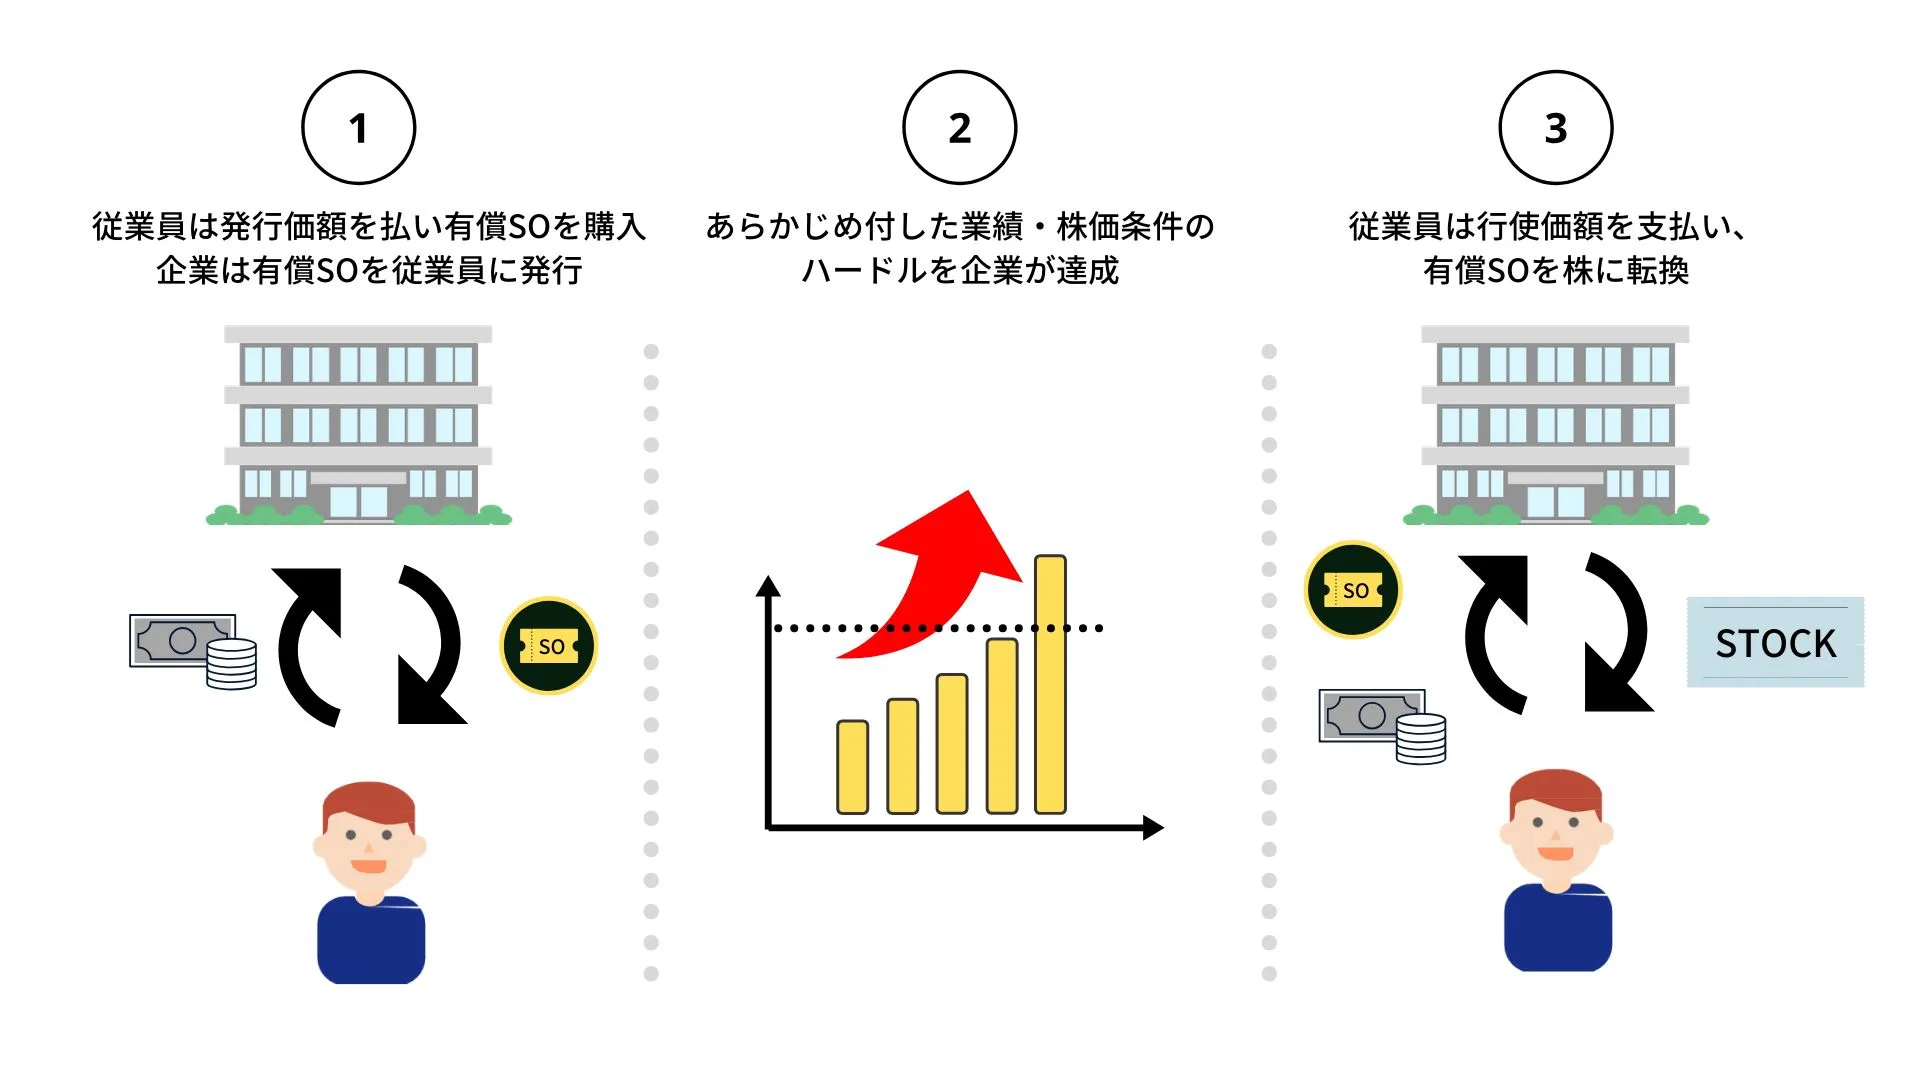
株式市場や企業のインセンティブプランにおいて使われる「株の行使」とは、正式には新株予約権の権利行使を意味します。株式会社から付与された「あらかじめ決められた価格(行使価額)で、将来その会社の株式を取得できる権利」を実際に発動し、権利を株式そのものへと変える手続きのことです。
この仕組みの核となるのが行使価額(ストライクプライス)の存在です。行使価額は通常、ストックオプション発行時点の企業価値や株価を基準に設定されます。例えば、行使価額が1株あたり500円に設定されている場合、将来その会社の市場株価が5,000円に跳ね上がったとしても、権利保有者は会社に対して1株あたり500円を払い込むだけで株式を手に入れることができます。この「実際の株価」と「行使価額」の差額(この例では4,500円)が、権利保有者の経済的利益(キャピタルゲインの原資)となります。
なお、文脈によって「株主の権利行使」という言葉が使われるケースもありますが、これはすでに株主である者が株主総会での議決権や株主提案権、帳簿閲覧請求権などを実行することを指します。一般的にビジネスパーソンが社内制度や資産形成の文脈で「株を行使する」と口にする場合は、ほぼ例外なくストックオプション(新株予約権)を行使して株式を取得する行為を指していると理解して差し支えありません。
【実態検証】権利行使の流れと手続き|未上場から上場企業までのステップ
権利を行使して株式を取得し、最終的に利益を現金化するまでには、厳格な法的手続きと事務処理が存在します。上場企業と未上場企業では手続きの難易度や流動性に大きな隔たりがあります。
一般的な権利行使の流れは以下の4ステップで進行します。
1. 行使請求書の提出:会社所定の「新株予約権行使請求書」に必要事項を記入し、会社または管理委託先の信託銀行・証券会社へ提出します。
2. 行使代金の払い込み:「行使価額 × 取得株数」で算出された総額を、会社が指定する専用の払込口座へ現金で振り込みます。この払い込みが完了した時点で、法的に株式の株主となります。
3. 株式の発行と口座への入庫:上場企業の場合は証券保管振替機構(ほふり)を通じて指定の証券口座に電子的に株式が入庫されます。未上場企業の場合は株主名簿への記載・記録が行われます。
4. 株式の売却と現金化:上場企業であれば市場で売却可能です。一方、未上場企業の場合は譲渡制限株式となっていることが大半であるため、第三者へ売却するには取締役会や株主総会の承認決議を取り付ける必要があります。
スタートアップ界隈の現場取材では、「上場前の勢いに乗って貯金を崩して権利行使したものの、その後の市況悪化で上場が延期になり、手元の現金だけが長期間ロックされて生活防衛資金が枯渇した」という証言が少なくありません。未上場株は市場で自由に売却できないため、行使手続きを踏む前には会社の財務健全性とエグジットの蓋然性を冷静に見極める姿勢が求められます。
【データ徹底比較】税制適格 vs 非適格ストックオプションの税金・利益計算
ストックオプションを行使する上で、手取り額を決定づける最大の分水嶺が「税制適格」か「税制非適格」かという税区分です。国税庁が定める要件(付与決議から2年経過後10年以内の行使、年間行使価額の限度額、保管委託要件など)を満たした税制適格ストックオプションは、税負担の面で極めて有利に設計されています。
利益の基本的な計算式は以下の通りです。
株式行使による総利益 = (売却時の株価 - 行使価額) × 行使株数
しかし、課税のタイミングと適用される税率が両者で根本から異なります。税制非適格の場合、株を行使した瞬間(まだ売却しておらず現金を手にしていない段階)に、時価と行使価額の差額が「給与所得」とみなされ、最大約55%の累進課税が課されます。一方、税制適格であれば行使時の課税は繰り延べられ、将来株式を売却した際に株式売却益として一律20.315%の申告分離課税で完結します。
| 比較項目 | 税制適格ストックオプション | 税制非適格ストックオプション | 編集部の実務評価・留意点 |
|---|---|---|---|
| 課税タイミング | 株式売却時のみ(1回) | 権利行使時 + 株式売却時(計2回) | 非適格は未売却の含み益に対して納税義務が生じる点が最大の関門。 |
| 適用税率と区分 | 譲渡所得:一律20.315%(申告分離) | 行使時:給与所得(最大約55%累進) 売却時:譲渡所得(20.315%) | 高額なキャピタルゲインが出る場合、適格と非適格で手取りが数百万円単位で変わる。 |
| 確定申告の要否 | 株式売却の翌年に申告必須 | 行使年(給与所得)と売却年の双方で必要 | 非適格を行使した年は源泉徴収票の確認と迅速な税務申告の準備が不可欠。 |
| 年間行使限度額 | 年間1,200万円〜最大3,600万円枠 | 制限なし | 近年の法改正により適格の上限枠が拡充され、スタートアップ幹部の利便性が向上。 |
経済産業省の公表資料および国税庁のガイドラインによると、スタートアップ支援策の一環として税制適格の年間権利行使価額の限度額が大幅に引き上げられており、付与契約がどの制度設計に基づいているかを契約書(新株予約権割当契約書)で必ず確認しておく必要があります。
【儲かるベストな時期】株を行使するタイミングと損を避ける決定的な理由
ストックオプションで最大限の利益を確保し、不要な損失を避けるためには「いつ権利を行使するか」というタイミング戦略がすべてを左右します。保有者が検討すべき判断軸は主に3点に集約されます。
第一の判断軸は「市場流動性の有無」です。未上場企業の場合、株式公開(IPO)またはM&Aによる買収が確定する前に行使するのは原則としてリスクが高すぎます。上場承認(東証などの承認発表)が下り、公募価格や上場日程が確定した段階、あるいは上場後にロックアップ期間(大株主の売却制限期間)が明けた後に行使するのが最も安全な定石です。市場で即座に売却できる環境が整っていれば、行使と売却をほぼ同時に行い、確実に利益を確定させることができます。
第二の判断軸は「行使可能期間(ベスティング期間)と退職条件」です。新株予約権には「付与後〇年経過で25%、〇年で100%行使可能」といった段階的権利確定条項(ベスティング)が設定されていることが一般的です。さらに多くの契約書には「退職後〇日以内に行使しなければ権利失効」という厳しい制約が盛り込まれています。転職や退職を検討する際は、退職日までに権利行使要件を満たしているか、また行使に必要な資金を即座に準備できるかを逆算してスケジューリングしなければなりません。
第三の判断軸は「株価サイクルと行使価額の乖離」です。現在の株価が行使価額を下回っている状態(アンダー・パー/アウト・オブ・ザ・マネー)で行使すると、市場価格より高い値段で株を買うことになり確実に損失を出します。権利行使は義務ではなく「権利」であるため、株価が行使価額を大幅に上回るタイミングまで権利を温存し、満期(行使期限)直前の株価高値圏を見極めて行使するのがセオリーです。
一般に知られていない盲点とネットの誤解|失敗を防ぐリスク管理
ソーシャルメディアやネット掲示板では「ストックオプション=上場即座に億万長者」といった華やかな成功体験ばかりが強調されがちですが、実務の現場には知られざる落とし穴が数多く存在します。
典型的な誤解の筆頭が「権利行使にお金はかからない」という思い込みです。前述の通り、権利行使とは会社から株を買い取る行為です。例えば1株1,000円の行使価額で5,000株を保有している場合、権利を行使するためには手元資金から500万円の現金を用意して会社に払い込む必要があります。手元に十分な流動資金がない場合、権利があっても行使できずに期限を迎えてしまう「資金ショートによる権利喪失」が実際に発生しています。
さらに恐ろしいのが、税制非適格ストックオプションにおける「含み益への課税によるキャッシュレス破産」リスクです。過去の著名な判例や国税不服審判所の裁決事例でも問題視された通り、権利行使時の時価で行使益が給与所得として算定され、多額の所得税・住民税が確定します。その直後に会社の株価が暴落したり、未上場株で買い手が見つからなかった場合、手元に売却代金が入ってこないにもかかわらず数百万円から数千万円の納税通知書だけが届くという悪夢のシナリオが生じます。
「株の行使」は単なる金銭ボーナスの受取手続きではなく、自己資金の投下と税務リスクを伴う本格的な投資行動であるという冷徹な認識を持つことが防衛の第一歩です。
【プロの結論】権利行使に向いている人・慎重になるべき人の判断基準
権利を行使すべきか、それとも見送るべきか。後悔のない決断を下すための明確なスクリーニング基準を以下に提示します。
【権利行使を進めてよい人の条件】 ・付与されている権利が「税制適格」であり、売却時まで税金が発生しないことが確認できている人 ・行使代金の払込資金を支払っても、生活防衛資金(生活費の半年〜1年分)が手元に十分残る人 ・会社がすでに上場している、または上場承認が下りており、売却の出口戦略が確立されている人 ・自社の事業計画と財務数値を客観的に分析し、現在の株価・企業価値に妥当性があると判断できる人
【権利行使を慎重に見直すべき・避けるべき人の条件】 ・「税制非適格」であり、行使時に発生する給与課税を自己資金で即座に納税できる見通しが立っていない人 ・行使代金を支払うために高金利の借入れや消費者金融に頼らざるを得ない人 ・会社のIPO時期が完全に未定であり、経営陣からの財務・業績情報の開示が不透明な環境にいる人 ・近々退職予定だが、契約書の失効条項や譲渡制限のルールを精読・理解していない人
行動経済学の研究でも明らかなように、人間は「手に入るかもしれない巨額の利益」を過大評価し、「確実に発生する税金や資金拘束のリスク」を過小評価するバイアスを持っています。ストックオプションの行使においては、感情的な期待値を排除し、契約条項とキャッシュフローの数字のみを基準にした冷徹な判断が求められます。
【株 行使 と は】に関するよくある質問(FAQ)
Q1:会社から付与されたストックオプションを行使した後、すぐに市場で売却できますか?
A1:上場企業であれば、証券口座への入庫完了後に市場で即座に売却可能です。ただし、インサイダー取引規制の対象となる重要事実を知っている期間や、会社が独自に設けている売却禁止期間(決算発表前など)、役員等に課されるロックアップ期間中は売却できません。未上場企業の場合は、取締役会の承認がない限り原則として第三者への売却は不可能です。
Q2:権利行使した後に株価が行使価額を下回って暴落した場合、行使を取り消すことはできますか?
A2:一度会社に対して行使請求を行い、払込みが完了した権利行使を後から取り消すことは法的に一切できません。株価が下落しても払い込んだ資金は返還されず、そのまま含み損を抱えることになります。そのため、株価の先行きが不安定な時期の拙速な行使は避けるのが鉄則です。
Q3:退職が決まりました。保有している新株予約権はどうなりますか?
A3:割り当て契約書の規定によりますが、多くの企業では「退職日をもって権利失効」または「退職後〇ヶ月以内に行使しなければ失効」と定められています。退職後も権利を維持できる例外規定(定年退職や会社都合退職など)に該当しない限り、退職前に行使するか、あるいは権利を放棄するかの二者択一を迫られるケースが一般的です。退職交渉に入る前に必ず契約条項を確認してください。
まとめ:今後の動向と失敗しないための判断基準
ストックオプションや新株予約権における「株の行使」は、スタートアップエコシステムの成熟と多様な報酬制度の普及に伴い、現代のビジネスパーソンにとって避けて通れない重要な金融知識となりました。
権利行使を成功させるための鉄則は、第一に自らの付与契約が「税制適格」か「非適格」かを正確に把握すること、第二に行使代金と想定税額を支払えるキャッシュを手元に確保すること、そして第三に流動性のない未上場段階での不用意な行使を避けることです。自社の成長ストーリーを信じる情熱を持ちつつも、手続きにおいては契約書と税法に基づいた冷静な計算を行い、最適なタイミングでの権利行使を目指してください。 (出典: 株 行使 と は(Yahoo!ニュース))