地方自治体や中央省庁の現場に配属された新人職員、あるいは公務員試験の勉強を始めた受験生が、最初に行政実務の壁として直面するのが「支出負担行為(ししゅつふたんこうい)」という概念です。「お金を支払う手続きのことだろう」と大雑把に捉えていると、契約実務での重大なコンプライアンス違反や、試験での手痛い失点につながりかねません。
公金は民間企業の経理とは異なり、予算の議決から最終的な現金支出に至るまで、厳格な法的手続きと内部統制のステップを踏むことが法律で義務付けられています。支出負担行為の本質的な意味、契約締結や支出命令との決定的な違い、実務における決議書の作成手順から会計管理者の確認権限まで、実務と試験対策の双方に直結する必須知識を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:支出負担行為とは、国や自治体が将来的に公金を支出する原因となる「債務を負担する意思決定」であり、金銭の支払いそのものではない。
- 要点2:対外的な「契約締結」、内部の「支出負担行為」、会計管理者への「支出命令」、実際の「支払」という4段階の厳格な職務分立によって予算の過剰執行や不正を防ぐ。
- 要点3:実務では「事後起案」が重大な法令違反となるほか、日常的な少額経費には「支出負担行為兼支出命令」という簡素化ルールが広く活用されている。
【超基本】支出負担行為とは?公金支出を縛る法的根拠と仕組み
支出負担行為とは、国や地方公共団体が公金を支出する原因となる契約その他の行為を指します。法的な根拠としては、地方自治体においては地方自治法第232条の3、国の官庁会計においては会計法第34条などに明確に規定されています。
民間企業であれば、担当者が上司の口頭了解を得て発注書を送り、納品後に請求書が届いた段階で経理に回すといった柔軟な運用も見られます。しかし、原資が住民の税金である公金支出ではそうした曖昧な処理は一切認められません。「将来、自治体のお金を支払う義務を負う約束」をする前に、必ず組織として正規の意思決定を行わなければならないという安全装置、それが支出負担行為です。
具体的には、物品の購入契約、工事の請負契約、業務委託の締結だけでなく、職員への給与支給の決定や補助金の交付決定などもすべて支出負担行為に該当します。この手続きを経ずに外部と契約を結んだり発注を行ったりすることは、予算執行の権限を逸脱した無効・違法な行為とみなされるため、行政組織のガバナンスにおける最重要プロセスと位置付けられています。
支出負担行為・契約締結・支出命令の決定的な違いと具体例
公金支出の流れは、大きく「予算の配当」→「支出負担行為」→「契約締結」→「履行・検査」→「支出命令」→「支払(現金の支出)」というステップをたどります。初学者が特に混同しやすいのが、「支出負担行為」「契約締結」「支出命令」の3つの関係性です。
契約締結は自治体と外部の民間事業者との間で行われる「対外的な法律行為」です。これに対して支出負担行為は、契約を結ぶ前(または同時)に「予算の枠内でこの支出を行ってよいか」を組織内部で確定させる「対内的な意思決定行為」です。そして支出命令は、事業が完了して請求書が届いた後、首長などの支出命令者が金庫番である会計管理者に対して「相手方に公金を支払いなさい」と指示する行為を指します。
| 項目 | 詳細・法的性質 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支出負担行為 | 公金支出の原因となる内部的な意思決定(予算拘束) | 発注・契約の前または同時に必ず実施(地方自治法第232条の3) | 予算超過を防ぐ最大の防波堤。ここを怠ると事後起案の事故になる。 |
| 契約締結 | 相手方(事業者等)との間で権利義務を確定させる対外的法律行為 | 契約書、請書、見積書・発注書の取り交わしにより成立 | 支出負担行為の決裁が下りていない状態での契約締結は権限外行為となる。 |
| 支出命令 | 納品・検査完了後、会計管理者へ公金支払いを命じる内部指示 | 請求書受理から一定期間内(通常30日以内・工事等は40日以内) | 執行機関(首長部局等)と出納機関(会計管理者)の権限分離を担保する要。 |
| 支出負担行為兼支出命令 | 負担行為と支出命令を1枚の伝票で同時に処理する簡便手続き | 旅費、小額の消耗品購入、定例給与、光熱水費等に適用 | 日常実務の7割近くを占める効率化手段だが、適用対象の規則確認が必須。 |
具体例として庁舎のパソコン10台を購入する場合を考えてみましょう。まず仕様書を作成し、見積もり合わせを行って購入先と金額が内定した段階で「支出負担行為決議書」を起案します。決裁完了後に正式な発注書を送付(契約締結)し、パソコンが納品されて検収を終え、相手方から請求書が届いた段階で「支出命令書」を発行して会計管理者に送付します。このように、時系列と役割が明確に分かれています。
【実務のリアル】支出負担行為決議書の書き方と発生時期・タイミング
自治体の財務規則において、支出負担行為を行う時期は「支出負担行為整理区分」として細かく定められています。契約の種類によって決裁を仰ぐべきタイミングが厳格にルール化されており、実務担当者は財務会計システム上で決議書(起案票)を作成する際にこの規則に従わなければなりません。
一般的な工事請負や委託契約では「契約を締結しようとするとき(落札決定後や見積徴取後)」が起案時期となります。一方、補助金の交付であれば「交付決定通知を出すとき」、損害賠償金の支払いであれば「和解が成立したとき」が該当します。
支出負担行為決議書を作成する際、記載すべき必須事項は以下の項目です。
- 年度及び会計区分:一般会計、特別会計などの帰属
- 予算科目:款・項・目・節および細節(どの予算の枠を使うか)
- 支出負担行為の金額:予定価格または契約確定額
- 相手方(債権者):契約相手の法人名・氏名
- 契約の目的・理由:購入・委託の必要性と具体的な仕様内容
- 契約方法:一般競争入札、指名競争入札、随意契約などの別
- 履行期限:納品日、工期、業務完了期日
なお、過年度に過誤払いや過大交付が発生し、相手方から資金を返還させる場合には「支出負担行為の戻入(れいにゅう)処理」が行われます。現年度の同予算科目に戻し入れるか、過年度収入として受け入れるかにより会計処理が異なるため、自治体実務における財務監査でも厳しくチェックされるポイントです。
【実態検証】会計管理者の「確認権限」と現場が直面するトラブルの生々しい実態
公金の適正な執行を担保するため、地方自治法第232条の4では、会計管理者に極めて強い「支出負担行為の確認権限」を与えています。首長部局から支出命令が送られてきても、会計管理者は無条件に支払うのではなく、その支出負担行為が正当に行われたかを審査する義務があります。
審査項目は、具体的に「予算の配当を受けているか」「予算科目に誤りはないか」「法令や予算目的に違反していないか」「配当額の残額を超過していないか」の4点です。これらに不備があれば、会計管理者は支出命令を差し戻す(支払いを拒否する)法的権限と責任を持っています。
自治体の現場職員への取材や内部監査報告書などから見えてくる現場のリアルなトラブルとして、最も頻発するのが「事後起案(じごきあん)」です。現場の担当者が年度末の繁忙期に、業者へ電話一本で「急ぎでこの資材を納品してください」と口頭発注してしまい、納品後に請求書が届いてから慌てて支出負担行為決議書を起案するケースです。
これは「事前に債務を負担する意思決定を行う」という地方自治法の根本原則を根底から覆す行為であり、内部監査で発覚した場合は厳重注意や始末書の対象となります。SNSや自治体関係者のコミュニティでも「3月になると事後起案が発覚して財政課や会計課に呼び出される同僚が必ずいる」といった証言が散見されるなど、組織の財務規律が最も問われる領域です。
一般に知られていない盲点とネットの誤解|公務員試験(財政学)の頻出トラップ
公務員試験(国家一般職・地方上級・市役所等)の「財政学」や「行政法・地方自治法」において、支出負担行為は頻出かつ受験生が最も引っかかりやすい論点の一つです。インターネット上の簡易まとめ記事などで散見される誤解を正しておきましょう。
代表的な誤解が、「支出負担行為を行う権限は会計管理者にある」という思い込みです。これは完全な誤りです。支出負担行為を行うのは、あくまで予算の執行権限を持つ「地方公共団体の長(首長)」およびその委任を受けた「部長・課長などの専決権者」です。会計管理者の役割は、その行為が適法であるかを「確認」し、支払いを行う「出納機関」に過ぎません。
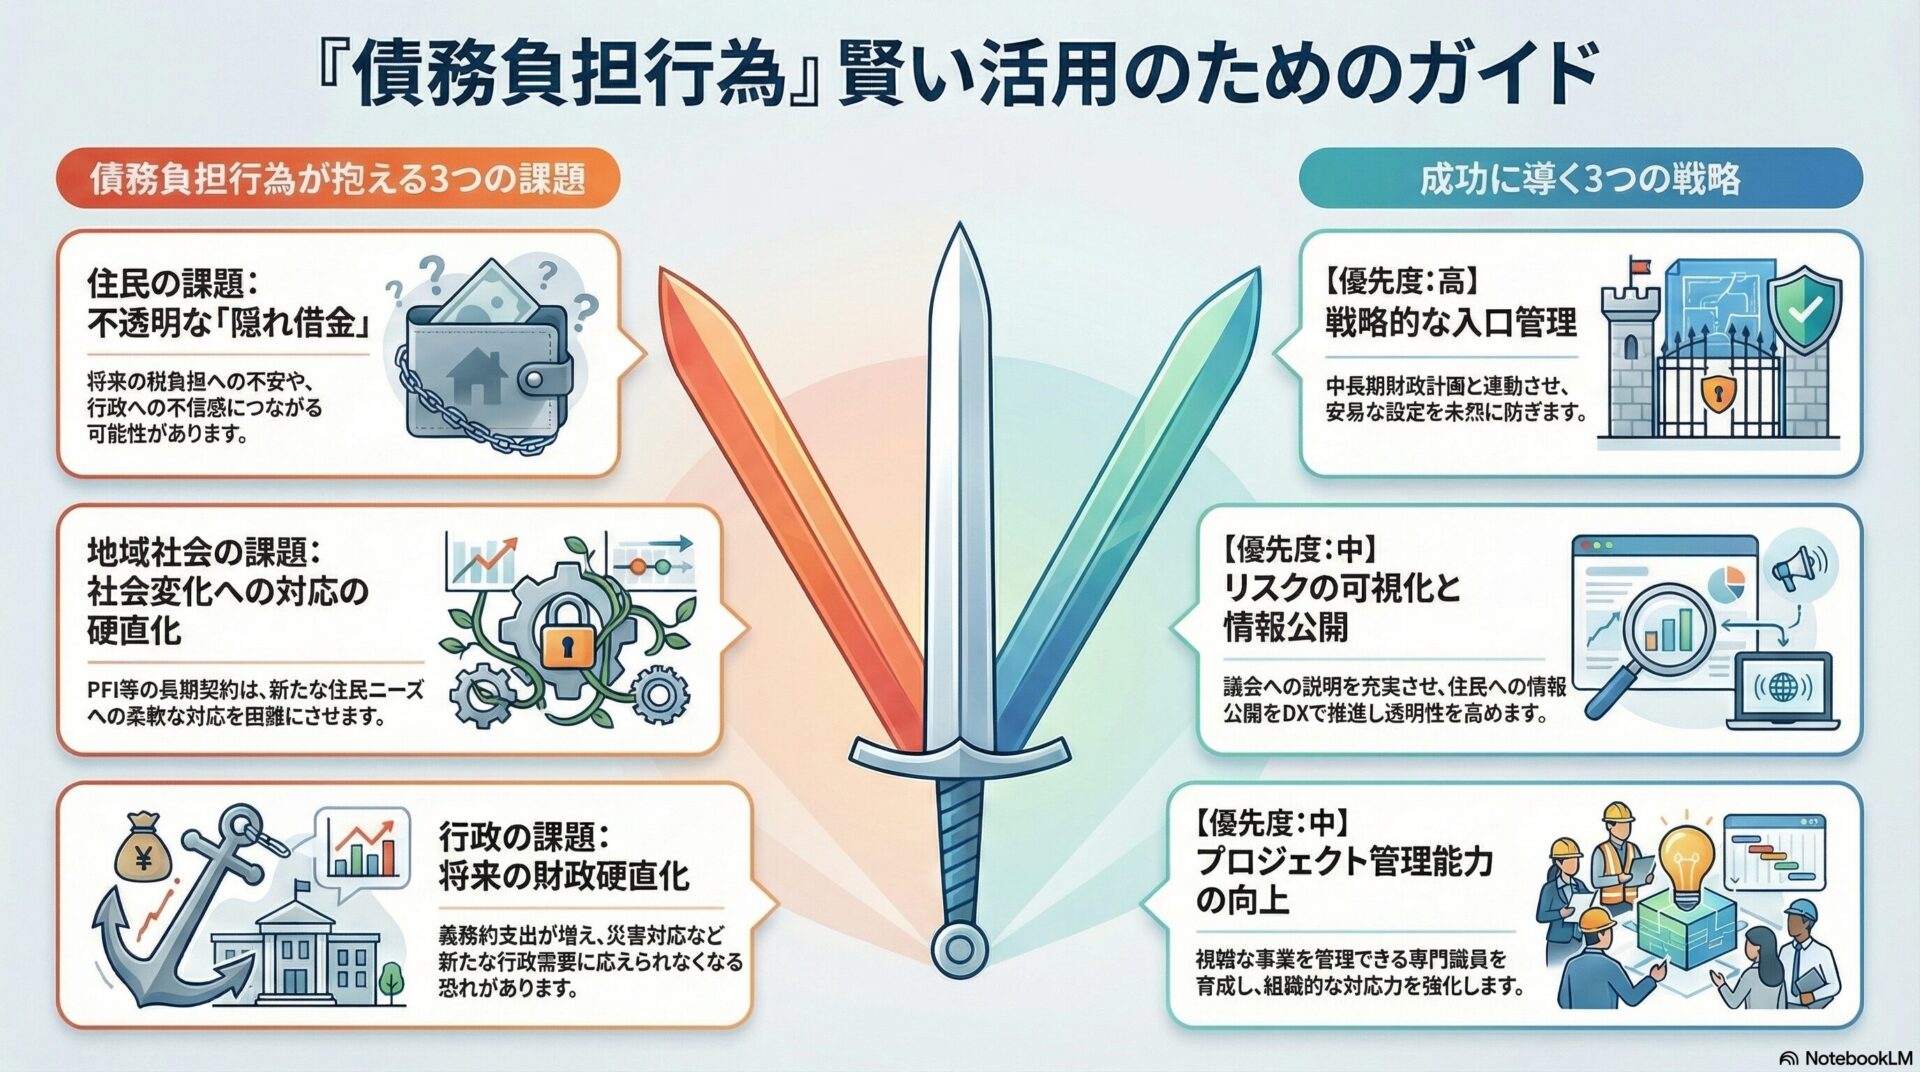
もう一つの盲点は、年度をまたぐ契約に関する「債務負担行為」との混同です。債務負担行為は、複数年にわたる大型工事やシステム開発など、将来の年度にわたって債務を負うことをあらかじめ議会の議決によって設定する「予算の枠組み」です。これに対して支出負担行為は、その枠組みに基づいて各年度に具体的に結ぶ契約の「執行手続き」です。議会で債務負担行為が可決されたからといって、個別の支出負担行為を省略できるわけではない点に注意が必要です。
【プロの結論】財務規律を守る組織心理と実務担当者が持つべき判断基準
なぜ公務員実務において、これほどまでに支出負担行為が厳密に管理されているのでしょうか。その背景には、行政組織特有の「裁量権の暴走」と「予算の囲い込み」を防ぐという、制度設計上の深い心理的・構造的理由が存在します。
人間は予算を握ると、事業の早期達成を優先するあまり「後から書類を整えればいい」という安易な手続き省略の誘惑に駆られがちです。しかし、発注権限と金庫の出納権限を分離し、契約の前に必ず「予算の裏付け」を文書で確定させる二重三重の心理的バウンダリー(境界線)が存在するからこそ、数兆円規模の公金が不正なく循環しています。
実務担当者がミスを防ぐための3大判断基準
- 「発注前の起案」を徹底する:相手方に見積書を依頼し、発注先が決まった瞬間に決裁を回す。口頭での正式発注は絶対に避ける。
- 予算残額のリアルタイム把握:システム上の配当残額と、未精算の支出負担行為累計額を常に突合しておく。
- 特例(兼命令)の適用範囲を過信しない:通常契約を安易に兼命令で処理せず、自治体の財務規則集で指定された科目・条件に厳格に従う。
【支出負担行為とは】に関するよくある質問(FAQ)
Q1:支出負担行為を事前に起案し忘れて契約を結んでしまった場合、どうなりますか?
A1:重大な財務会計上の事故(いわゆる「事後起案」)として扱われます。そのままでは会計管理者が確認を行えず支払いが執行できないため、理由書の添付や上長・財政課への報告、場合によっては市長決裁による追認手続きが必要となり、人事評価や内部監査での指導対象になります。
Q2:支出負担行為兼支出命令は、どのような経費で使えますか?
A2:各自治体の財務規則で限定列挙されています。一般的には、職員の給料・諸手当、旅費、定例的な光熱水費や通信運搬費、公債費の元利償還、1件あたりの金額が一定基準(例:10万円〜30万円以下)の物品購入や消耗品費などが対象です。
Q3:公務員試験で最も問われやすい支出負担行為のひっかけポイントはどこですか?
A3:「支出負担行為の権限者(長であって会計管理者ではない)」「会計管理者の権限(支出命令の審査・確認を行う権限があり、違法・不当な支出を拒否できる)」「債務負担行為との違い(議会議決が必要な予算枠か、執行上の意思決定か)」の3点が最重要出題パターンです。
Q4:入札案件の場合、支出負担行為の起案時期は「公告時」ですか、それとも「落札後」ですか?
A4:自治体の財務規則により運用が分かれますが、多くは「予定価格を決定して入札公告を行う前」に予定価格で負担行為を行い、落札後に実際の契約金額へ減額更正(変更起案)する方式か、あるいは「落札決定後・契約締結前」に落札金額で起案する方式のいずれかが採用されています。
まとめ:財務ガバナンスの根幹を理解して実務と試験を攻略する
支出負担行為は、単なるお役所仕事の書類手続きではありません。税金という公金を預かる行政組織が、過剰な債務を抱えたり不正な支出を行ったりしないよう、法律と制度によって張り巡らされた「内部統制の要」です。
契約締結との関係性、支出命令との時間的・権限的な分離、そして会計管理者による厳格な確認プロセスを構造として理解しておくことは、自治体実務における事故防止はもちろん、公務員試験における確実な得点源にもつながります。ルールの本質を正しく掴み、ミスのない適正な予算執行と知識の定着を目指しましょう。 (出典: 支出 負担 行為 と は(Yahoo!ニュース))