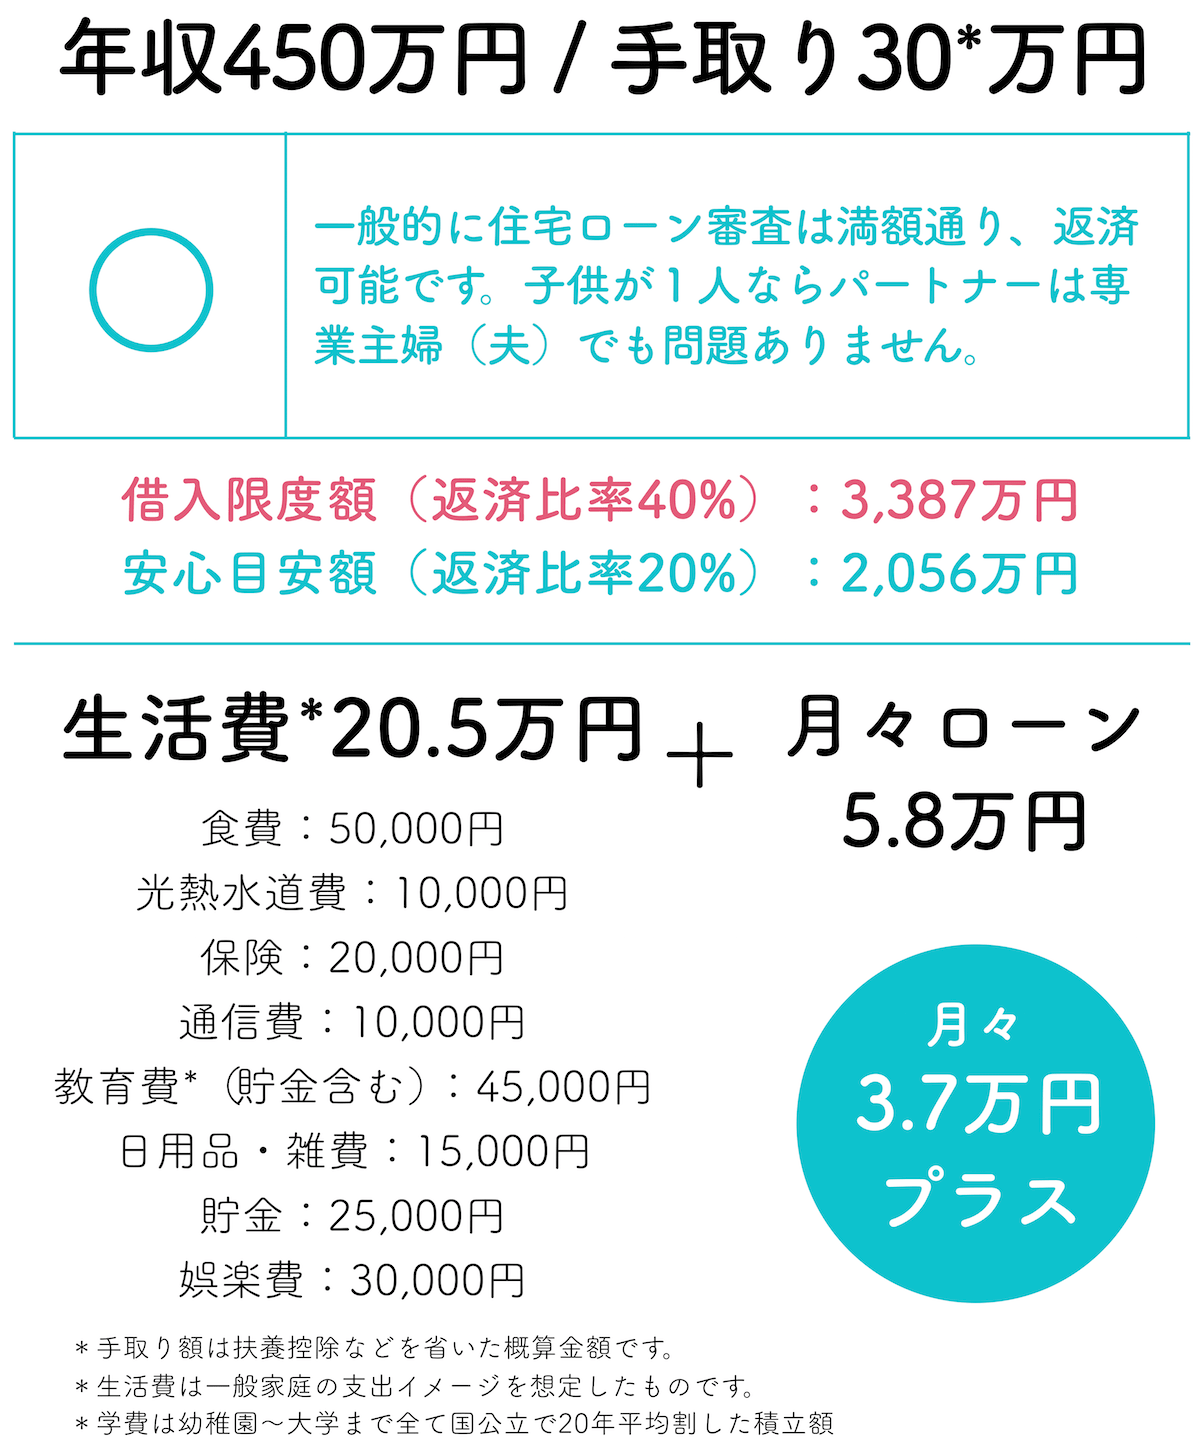
物価高や金利環境の変動が家計を直撃する2026年現在、住宅購入を検討する一次取得層の間で最もリアルな相談が寄せられているのが「年収450万円」の資金計画です。民間金融機関の低金利競争やペアローンの普及によって、年収450万円でも4,000万円規模の融資を受けられる事例が増加していますが、金融機関が貸してくれる額をそのまま借りる行為には致命的な罠が潜んでいます。
都市部の新築マンション価格が高止まりを続けるなか、「家賃を払い続けるのはもったいない」「今の金利なら無理なく買える」という不動産営業のトークを鵜呑みにして契約し、購入からわずか数年で家計破綻の危機に瀕する世帯は後を絶ちません。手取り収入、将来の教育費、そして金利上昇リスクを客観的に見据えた「本当に安全な借入額」の境界線を、最新の市場データと現場のリアルな証言から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収450万円の理論上の借入可能額は約3,800万〜4,200万円だが、生活破綻を防ぐ「安全な適正額」は2,500万〜2,800万円にとどまる。
- 要点2:日銀の金融政策正常化に伴う2026年の金利ある世界では、変動金利の上昇耐性と管理費・修繕積立金の値上げリスクを織り込んだ試算が不可欠。
- 要点3:ペアローンや頭金なしのフルローンは将来の柔軟性を奪う要因になりやすく、世帯の手取り月収を基準とした「返済比率20〜25%以内」の厳守が命運を分ける。
【借入可能額vs適正額】年収450万円で「借りられる額」で組むと破綻する決定的な理由
住宅ローンを検討する際、最初に突き当たる最大の落とし穴が「借入可能額(金融機関が貸してくれる上限)」と「返済可能額(家計が破綻せず返せる適正額)」の乖離です。多くの銀行では、年収に対する年間返済額の割合を示す住宅ローン返済比率の上限を30%〜35%に設定しています。この基準を年収450万円に当てはめると、審査金利(多くのメガバンクで設定される3.0%〜3.5%程度)で計算しても約3,000万円前後、実際の実行金利(0.6%〜0.8%台の変動金利など)を適用する金融機関のシミュレーション上では4,000万円を超える借入枠が提示されるケースがあります。
しかし、額面年収450万円の世帯における実際の「手取り年収」は、社会保険料や所得税・住民税が引かれた後、約340万〜360万円(月額手取り約24万〜26万円+ボーナス)というのが現実の数字です。もし4,000万円のフルローンを組んだ場合、月々の返済額は約10万8,000円(35年返済・金利0.7%想定)に達し、月々の手取り収入の40%以上が住宅ローン単体で消し飛ぶ計算になります。
ここに固定資産税・都市計画税(月換算で約1万〜1.5万円)、マンションであれば管理費や修繕積立金(月額2.5万〜3.5万円)が上乗せされるため、住居関連の固定支出だけで毎月15万円前後が必要です。残る手取り10万円前後で食費、光熱費、通信費、教育費、予備の貯蓄を賄うことは極めて難しく、これが「審査には通ったのに生活が立ち行かなくなる」構造的な原因です。ファイナンシャルプランナーや住宅ローン相談の現場取材において、専門家が口を揃えて年収450万住宅ローン適正額を「2,500万円〜2,800万円(月々返済6.8万〜7.6万円前後)」と断言するのは、手取り月収ベースで返済負担率を20〜25%以下に抑えるための防衛ラインだからです。
【2026年最新シミュレーション】35年ローンの月々返済額と変動金利・固定金利の徹底比較
2026年の金利動向を直視すると、過去10年以上にわたって続いた「超低金利の恩恵」だけに頼る資金設計は通用しなくなっています。日銀の利上げ局面を経て、主要金融機関の短期プライムレート連動型変動金利や、長期金利に連動するフラット35などの固定金利には明確な水準の変化が現れています。借入額ごとの毎月の返済負担と総返済額の違いを、客観的なデータで比較します。
| 借入金額・プラン | 金利タイプ・想定金利 | 35年ローン月々返済額 | 35年総返済額(概算) | 編集部の危険度・家計評価 |
|---|---|---|---|---|
| 2,500万円 (堅実プラン) | 変動金利:0.65% 全期間固定:1.95% | 変動:66,547円 固定:82,233円 | 変動:約2,795万円 固定:約3,454万円 | 【安全圏】 手取り月収に対してゆとりがあり、将来の教育費や老後資金の積立も並行可能。 |
| 3,000万円 (上限目安プラン) | 変動金利:0.65% 全期間固定:1.95% | 変動:79,856円 固定:98,680円 | 変動:約3,354万円 固定:約4,145万円 | 【注意圏】 固定金利では月10万に迫る。維持費・教育費がかさむ時期の家計管理が必須。 |
| 3,800万円 (借入限界プラン) | 変動金利:0.65% 全期間固定:1.95% | 変動:101,151円 固定:124,995円 | 変動:約4,248万円 固定:約5,250万円 | 【危険水準】 金利上昇や予期せぬ出費で即座に家計破綻する高リスク設計。単身・共働き以外非推奨。 |
変動金利固定金利比較を行ううえで留意すべきは、2026年時点の金利水準において「変動金利の表面的な安さ」だけに飛びつかない姿勢です。変動金利には「5年ルール(5年間は返済額を据え置き)」や「125%ルール(見直し時の増額上限を前回の1.25倍までとする)」が設けられている商品が多いものの、金利が上昇した際には返済額の内訳の中で利息の割合が急増し、元金がまったく減らない「未払利息」が発生する構造的なリスクを抱えています。
頭金なしフルローンとペアローン収入合算に潜む「見落としがちな盲点」
都市部での年収450万マンション購入において、販売現場で頻繁に提案されるのが「頭金なしのフルローン」および「夫婦のペアローン・収入合算」という2つの手法です。一見すると手元資金を残しつつ購入希望額を引き上げる合理的な手段に見えますが、そこには将来のライフイベントを圧迫する重大な盲点が存在します。
まず、頭金なしフルローンを選択する場合、物件価格の100%を借り入れるだけでなく、登記費用、仲介手数料、ローン取扱手数料、火災保険料などの諸費用(物件価格の約5〜8%)すら別途自己資金から捻出するか、高金利の諸費用ローンで上乗せすることになります。購入直後に不動産市場の調整が起きたり、急な転勤・離婚などで物件を売却せざるを得なくなった場合、「住宅ローンの残債>自宅の売却可能価格」というオーバーローン状態に陥り、手持ちの現金を持ち出さなければ家を売ることもできない「身動きの取れない資産拘束」に直面します。
さらに警戒すべきは、夫婦それぞれの年収を足し合わせて借入額を増やすペアローン収入合算です。例えば夫が年収450万円、妻が年収300万円の世帯で「世帯年収750万円」として5,500万円規模のローンを組んだ場合、現時点のフルタイム共働きを35年間途切れることなく継続することが絶対前提となります。妊娠・出産・育児休業に伴う一時的な手取り激減、どちらか一方の体調不良や介護離職、キャリアチェンジによる年収低下が起きた瞬間、一気に住宅ローン破綻リスクが顕在化します。共同名義になることで将来の住み替えや離婚時の財産分与トラブルも極めて複雑化するため、安易な枠の拡大は極めて危険です。
年収450万円でマンション・戸建て購入|住宅ローン控除限度額と審査基準の最新動向
税制優遇と金融機関の住宅ローン審査基準についても、2026年現在の最新ルールを正しく把握しておく必要があります。減税効果をあてにして借入額を増やす行為は本末転倒となりかねません。
近年の税制改正により、住宅ローン控除限度額の適用条件は建物の環境性能基準(長期優良住宅・低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅)に厳格に連動しています。2024年以降の新築住宅では、原則として省エネ基準を満たさない「その他の住宅」は住宅ローン控除の対象外(借入限度額0円)となっています。年収450万円世帯が支払う年間の所得税・住民税(控除上限あり)の実額は約10万〜15万円程度であり、制度上の最大借入限度額まで借りたとしても、自身の納税額以上の還付を受けることはできません。「減税で戻ってくるから借入を増やしても大丈夫」という営業トークは、税務の仕組み上完全に誤りです。
また、金融機関の審査基準においても、2026年現在は過去のクレジットカードのリボ払い残高、携帯電話端末の分割払い延滞、消費者金融の利用履歴だけでなく、奨学金や自動車ローンの年間返済額が厳密に返済比率へ算入されます。年収450万円の場合、自動車ローンで毎月3万円(年間36万円)を返済しているだけで、住宅ローンとして借り入れられる枠が約400万〜500万円ほど機械的に削られる点にも注意を払う必要があります。
【実態検証】知恵袋やSNSで告白される「住宅ローン後悔組」の生々しいリアル
住宅購入者のコミュニティ、知恵袋、各種SNSの相談ログを詳細に検証すると、年収400万〜500万円台で3,500万円以上の借入を行った層から、極めて切実な後悔の証言が多数報告されています。そこには、購入前のシミュレーションでは見落とされがちな「日常の支出変化」と「建物の維持コスト」に対する悲鳴が克明に記録されています。
自著や専門誌の相談コーナー、各種Webアンケートで語られた生の声から、共通する典型的な破綻予備軍のパターンが浮かび上がります。
「『家賃と同じ月8万円台なら余裕』と言われて3,600万円の変動金利フルローンを組みました。しかし、築5年を過ぎたあたりでマンションの修繕積立金が月8,000円から2万円へ段階的に引き上げられ、固定資産税の軽減措置が終了。さらに子どもが小学校に入学して習い事の月謝が増えたことで、毎月赤字です。ボーナスで補填していましたが、会社の業績不振で支給額が減り、手元の貯蓄を取り崩す日々が続いています」(30代男性・世帯年収460万円・購入後6年目の告白)
「夫婦共働きを前提にペアローンで4,200万円を購入した直後、第1子の出産を機に妻の体調が優れず退職。世帯年収が私の450万円一本になり、月々12万円を超える返済が毎月の手取りを直撃しました。外食や旅行を完全に断ち、衣服も買えない生活に家族全員の笑顔が消え、夫婦喧嘩が絶えなくなりました」(30代前半・地方在住の体験談)
現場取材で見える共通点は、「病気や減給といった極端なトラブルがなくても、教育費の増加と住居維持費の段階的値上げだけで破綻状態に追い込まれる」という事実です。住宅購入時は人生の中で最も気分が高揚するタイミングですが、生活費の余裕がメンタルヘルスや家族関係の安定に直結していることを物語っています。
【プロの結論】マイホーム購入で後悔しないための判断基準と家族の境界線
家族社会学や心理学の知見に照らし合わせると、住宅購入は単なる金融取引にとどまらず、「一人前の大人・親としての証明」や「家族への愛情表現」という社会的な無意識の圧力(規範意識)と密接に結びついています。この心理的バイアスが働くと、「子どものために少しでも広くて良い環境を」「妥協して後悔したくない」という想いが先行し、身の丈を超えた過大な借入を正当化してしまいがちです。
しかし、家は家族が安心して暮らすための「器」に過ぎず、ローンの返済に追われて日々の生活や教育、夫婦間の心理的ゆとりが奪われてしまっては本末転倒です。パートナーや親子関係において健全な自立を保つためには、世帯の経済力に見合った明確な心理的・金銭的バウンダリー(境界線)を引き、「他人の基準や営業マンの言葉ではなく、自分たちの生活防衛水準で決める」という確固たる規律が求められます。
年収450万円で住宅購入に向いている人・慎重になるべき人の判断基準
現在の市場環境下で、年収450万円での住宅購入を進めてよい世帯と、一度立ち止まるべき世帯の客観的な境界線は以下の通りです。
【購入に踏み切って良い条件】
- 借入額を2,500万円〜2,800万円以下に抑え、手取り月収に対する返済比率を20〜23%程度に留められる。
- 物件価格とは別に、病気や失業などの緊急時に備えた生活防衛資金(生活費の6ヶ月〜1年分:約150万〜200万円)を手元に残せている。
- 夫または妻の単独ローンで完結しており、将来的な教育費のピーク(大学進学等)にもボーナス依存せずに耐えられる計画がある。
【購入を延期・見直すべき慎重派の条件】
- 借入希望額が3,500万円を超えており、ペアローンや親からの多額の借入枠合算を前提としている。
- 貯蓄がほとんどなく、諸費用や手付金まで含めて頭金ゼロのフルローンで契約しようとしている。
- 自動車ローンや複数のリボ払い残高があり、毎月の固定費の基礎体力が削られている。
【年収450万円の住宅ローン】に関するよくある質問(FAQ)
Q1:年収450万円で頭金ゼロのフルローンを組むのは絶対に避けるべきですか?
A1:絶対に不可というわけではありませんが、手元に「生活防衛資金(半年分以上の生活費)」が残らない状態でのフルローンは極めて危険です。頭金を入れない場合でも、諸費用分(物件価格の5〜8%程度)の現金を手元に残し、かつ借入額そのものを2,800万円以下の適正水準に抑えられるのであれば、手元流動性を確保する戦略としてのフルローンは成立します。
Q2:2026年以降の金利上昇局面では、変動金利と全期間固定金利のどちらを選ぶべきですか?
A2:借入額が2,500万円前後と低く、月々の返済額にゆとりがあって余剰資金を繰り上げ返済や資産運用に回せる家計であれば、金利差のメリットを生かせる「変動金利」が有力です。一方、借入額が3,000万円を超え、金利が1〜2%上昇しただけで毎月の家計が赤字に転落する恐れがある場合は、将来の返済額が確定する「フラット35などの全期間固定金利」を選んで家計リスクを完全に固定化するのが賢明な選択です。
Q3:年収450万円で新築マンションを購入するのは無謀でしょうか?
A3:首都圏や近畿圏の主要駅近など、平均価格が6,000万〜8,000万円を超えているエリアの新築マンションを単独年収450万円で購入するのは極めて無謀です。ただし、地方都市の優良物件や、郊外の優良中古マンション(2,000万円台前半〜中盤)をリノベーションして総額を2,500万〜2,800万円以内に収めるプランであれば、十分に持続可能で満足度の高い購入が可能です。
まとめ:2026年の住宅購入を成功に導く「守り」の資金計画
金利環境の潮目が変わり、建材や生活必需品の価格上昇が続く2026年において、住宅購入の成否を分けるのは「どれだけ借りられるか」という攻めの発想ではなく、「どのような状況になっても生活を維持し続けられるか」という守りの規律です。
年収450万円という数字は、日本の給与所得者の中央値付近に位置する極めて堅実な収入水準です。だからこそ、不動産事業者が提示する最大借入枠の幻想に惑わされず、手取り収入ベースの適正額(2,500万〜2,800万円)を厳格に守り、無理のない返済比率と手元現金の確保を徹底してください。背伸びをしない冷静な資金計画こそが、35年という長い年月にわたって家族の暮らしと幸福を守り抜く唯一の道筋です。 (出典: 年収 450 万 住宅 ローン(Yahoo!ニュース))